
Maliye Postası Dergisi
4/B (BAĞ-KUR) SİGORTALILIKTA SİGORTALILIK BAŞLANGICI, SONA ERMESİ ve BEYANI
Mahmut ÇOLAK
Bu makale çalışmamızda, 4/B (BAĞ-KUR) sigortalılığında sigortalılık başlangıcı, sona ermesi ve beyan konusu 5510 sayılı Sosyal Sigortalar ve Genel Sağlık Sigortası Kanunu, Sosyal Sigorta İşlemleri Yönetmeliği, 2013-11 ve 2020-08 sayılı SGK Genelgeleri ışığında irdelenecektir.
I-SİGORTALILIK BAŞLANGICI ve BİLDİRİMİ
I.1- Ticari kazanç veya serbest meslek kazancı nedeniyle gerçek veya basit usulde gelir vergisi mükellefi olanlar, kollektif şirket ortakları, adi komandit şirketlerin komandite ve komanditer ortakları ve donatma iştiraki ortaklarının sigortalılıklarının başlangıcı ve bildirimi
Ticari kazanç veya serbest meslek kazancı nedeniyle gerçek veya basit usulde gelir vergisi mükellefi olanlar, kollektif şirket ortakları, adi komandit şirketlerin komandite ve komanditer ortakları ve donatma iştiraki ortakları vergi mükellefiyetlerinin başladıkları tarihten itibaren sigortalı sayılır.
5510 sayılı Kanunun yürürlüğe girdiği 01/10/2008 tarihinden sonra vergi mükellefiyetleri başlatılan sigortalıların bildirimleri vergi dairelerince mükellefiyet işleminin tesis tarihinden itibaren en geç 2 ay içinde SGK ‘ ya yapılacaktır. Vergi mükellefiyeti işlemlerinin 2 aydan önce tekemmül ettirilmesi halinde mükellefiyetin tesis tarihinden (vergi mükellef bilgilerinin vergi dairesince sisteme giriş tarihi) itibaren 2 ayı geçmemek üzere tekemmül tarihinden itibaren en geç 15 gün içerisinde SGK’ ya bildirilmesi zorunludur.
Mükellefiyet tesis tarihi, bildirimi vergi dairelerince yapılması gereken sigortalıların işe başladıklarını vergi dairesine işe başlama bildirimi ile bildirmeleri üzerine (ya da bazı hallerde idarece yapılan tespitler üzerine) işe başlama bildirimi ekinde yer alan belgelerin vergi dairelerince kontrol edilmesi, iş yerinde yoklama düzenlenmesi ve bütün işlemlerin tamam olmasından sonra sisteme mükellefiyet tesisi için bilgi girişi yapıldığı tarihtir.
15 günlük sürenin son gününün resmi tatile rastlaması halinde süre resmi tatili izleyen
ilk iş günü sona erer. Vergi mükellefiyeti başlayan sigortalılara ilişkin bilgilerin, vergi mükellefiyet işlemlerinin sonuçlandığı tarihten itibaren 15 günlük süre içinde SGK’ ya bildirilmemesi halinde ilgili vergi dairesi hakkında 15 günlük sürenin son gününde geçerli olan brüt asgari ücret üzerinden her 1 sigortalı için 1 aylık brüt asgari ücret tutarında idari para cezası uygulanır.
I.2- Gelir vergisinden muaf olup, esnaf ve sanatkar siciline kayıtlı olanların sigortalılıklarının başlangıcı ve bildirimi
Gelir vergisinden muaf olup, esnaf ve sanatkar siciline kayıtlı olanların sigortalılıkları esnaf ve sanatkarlar sicil müdürlüklerine kayıtlı oldukları tarihten itibaren başlatılır. Bunlar esnaf ve sanatkâr sicil müdürlüklerine kayıtlı oldukları tarihten itibaren esnaf ve sanatkar sicil müdürlüklerince en geç 15 gün içinde SGK’ ya bildirilir. Esnaf ve sanatkar sicil müdürlükleri kendilerine kayıt yaptıran esnaflardan yalnızca vergiden muaf olanların kayıtlarını SGK’ ya bildirir.
Gelir vergisinden muaf olup, esnaf ve sanatkarlar odaları birliklerinden aldıkları “Sigortalılık Muafiyet Belgesi” ile sigortalılıkları sona erenlerden, aylık faaliyet gelirlerinden bu faaliyetine ilişkin masraflar düşüldükten sonra kalan tutarı, prime esas günlük kazanç alt sınırının 30 katından (2026 yılı için 33.030 TL) fazla olduğunu yine esnaf ve sanatkarlar odaları birliğinden alacakları sigortalılık muafiyet belgesi ile belgeleyenlerden 15 gün içinde bu belge ile birlikte sigortalı işe giriş bildirgesini SGK’ ya intikal ettirenlerin sigortalılıkları belgenin düzenlendiği tarihten, bu süreyi geçirenlerin sigortalılıkları ise belgenin SGK kayıtlarına intikal ettiği tarihten itibaren başlatılır, bu tarih sigortalılarca ve esnaf ve sanatkarlar odaları birlikleri tarafından SGK’ ya bildirilir.
I.3- Anonim şirketlerin yönetim kurulu üyesi olan ortaklarının sigortalılıklarının başlangıcı ve bildirimi
Anonim şirketlerin yönetim kurulu üyesi olan ortaklarının sigortalılıkları, yönetim kuruluna seçildikleri tarih itibariyle başlatılır, bu tarih, şirket yetkililerince yönetim kurulu üyeliğine seçildikleri tarihten itibaren en geç 15 gün içinde SGK’ ya bildirilir.
I.4- Limited şirket ortaklarının sigortalılıklarının başlangıcı ve bildirimi
Limited şirket ortaklarının sigortalılığı, şirketin ticaret sicil memurluklarınca tescil edildiği tarihten itibaren başlatılır ve ticaret sicil memurluklarınca tescil edildikleri tarihten itibaren 15 gün içinde SGK’ ya bildirilir.
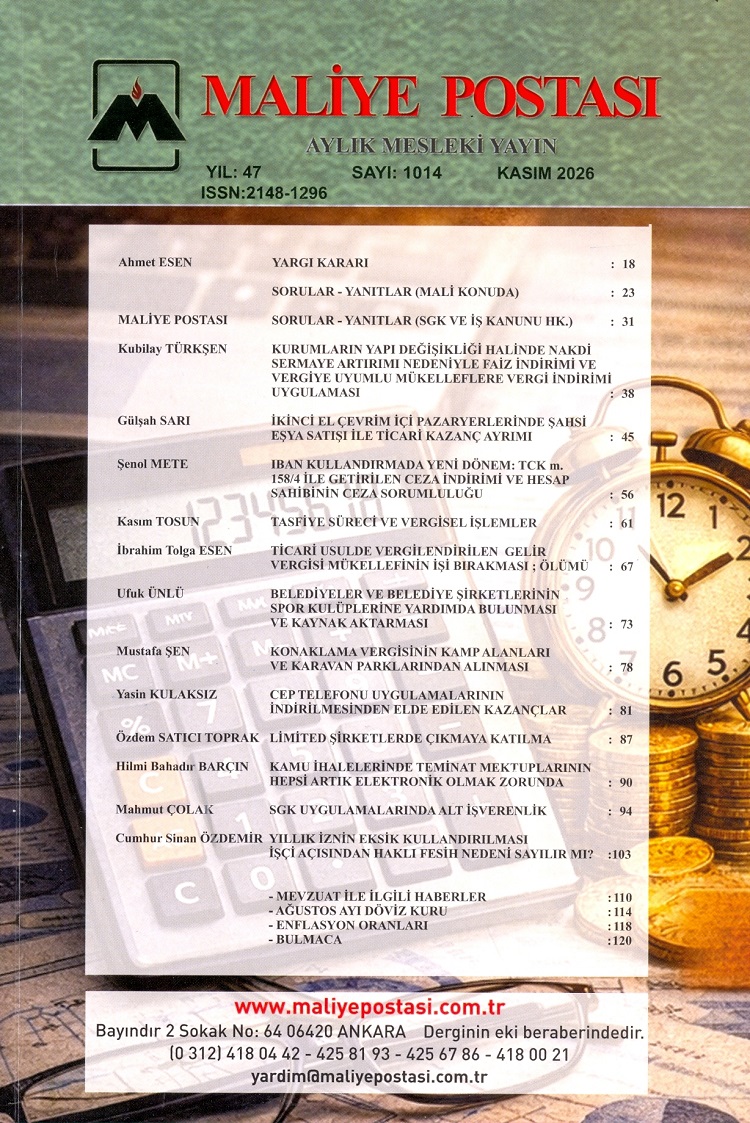
KASIM 2026 MALİYE POSTASI İÇİNDEKİLER

MİRAS BIRAKANIN ÖLÜNCEYE KADAR BAKIP GÖZETME KARŞILIĞI YAPTIĞI TEMLİKTE MUVAZAA
KADASTRO ÖNCESİ NEDENE DAYALI TAPU İPTALİ VE TESCİLİ
KURUMLARIN YAPI DEĞİŞİKLİĞİ HALİNDE NAKDİ SERMAYE ARTIRIMI NEDENİYLE FAİZ İNDİRİMİ VE VERGİYE UYUMLU MÜKELLEFLERE VERGİ İNDİRİMİ UYGULAMASI
İKİNCİ EL ÇEVRİM İÇİ PAZARYERLERİNDE ŞAHSİ EŞYA SATIŞI İLE TİCARİ KAZANÇ AYRIMI
IBAN KULLANDIRMADA YENİ DÖNEM: TCK m. 158/4 İLE GETİRİLEN CEZA İNDİRİMİ VE HESAP SAHİBİNİN CEZA SORUMLULUĞU
TASFİYE SÜRECİ VE VERGİSEL İŞLEMLER
TİCARİ USULDE VERGİLENDİRİLEN GELİR VERGİSİ MÜKELLEFİNİN İŞİ BIRAKMASI; ÖLÜMÜ
BELEDİYELER VE BELEDİYE ŞİRKETLERİNİN SPOR KULÜPLERİNE YARDIMDA BULUNMASI VE KAYNAK AKTARMASI
KONAKLAMA VERGİSİNİN KAMP ALANLARI VE KARAVAN PARKLARINDAN ALINMASI
CEP TELEFONU UYGULAMALARININ İNDİRİLMESİNDEN ELDE EDİLEN KAZANÇLAR
LİMİTED ŞİRKETLERDE ÇIKMAYA KATILMA
KAMU İHALELERİNDE TEMİNAT MEKTUPLARININ HEPSİ ARTIK ELEKTRONİK OLMAK ZORUNDA
4/B (BAĞ-KUR) SİGORTALILIKTA SİGORTALILIK BAŞLANGICI, SONA ERMESİ ve BEYANI
