
Maliye Postası Dergisi
GAYRİMENKUL ALIM SATIMINDA VERGİ KISKACI: DEĞER ARTIŞ KAZANCI MI? TAPU HARCI MI?
Gayrimenkullerin hukuken iktisap edilebilmesi için öncelikle gayrimenkulün sahibi adına tapuya tescil edilmesi gerekmektedir. Ülkemizde tapuya tescil işlemi Tapu ve Kadastro Müdürlükleri tarafından yapılmaktadır. Gayrimenkul alım satımını gerçekleştiren kişiler bu işlemlerin bedellerini gerçeğe uygun olarak beyan etmelidirler. Çünkü Tapu ve Kadastro Genel Müdürlüğü tapuya tescili gerçekleştirilen gayrimenkullere ilişkin bilgileri belli periyotlarla Gelir İdaresi Başkanlığına bildirmektedir. Taraflar arasında gerçekleştirilen işlem bedellerinin gerçeğe aykırı ve eksik olarak beyan edilmesi halinde ise bu durum mali idarenin veri tabanında yer alan bilgilere göre kolaylıkla tespit edilmektedir. Aslında gayrimenkulün alım veya satım bedelinin eksik beyan edilmesi ilgileri tapu harcının fazla ödenmesinden kurtarmakta ancak bu seferde karşılarına değer artış kazancı yönünden gelir vergisi çıkmaktadır. Gayrimenkulün alış bedelinin düşük gösterilmesi halinde ilgililer daha az tapu harcı ödeyecek, fakat söz konusu gayrimenkul satılırken ise alış bedeli düşük beyan edildiği için daha fazla değer artış kazancı ile karşı karşıya kalınacaktır. Bu husus makalemizin konusunu oluşturmakta olup, takip eden kısımlarda konunun vergisel boyutları örneklerle ve hesaplamalarla açıklanacaktır.
2- KONUNUN VERGİSEL AÇIDAN İRDELENMESİ
Harçlar Kanununun 57’nci maddesinde tapu ve kadastro işlemlerinden bu kanuna bağlı (4) sayılı tarifede yazılı olanların tapu ve kadastro harçlarına tabi olduğu belirtilmiştir. Aynı kanunda belirtildiği üzere tapu harçları işlemlerin nevi ve mahiyetine göre, değer esası üzerinden nispi veya maktu olarak alınacaktır.
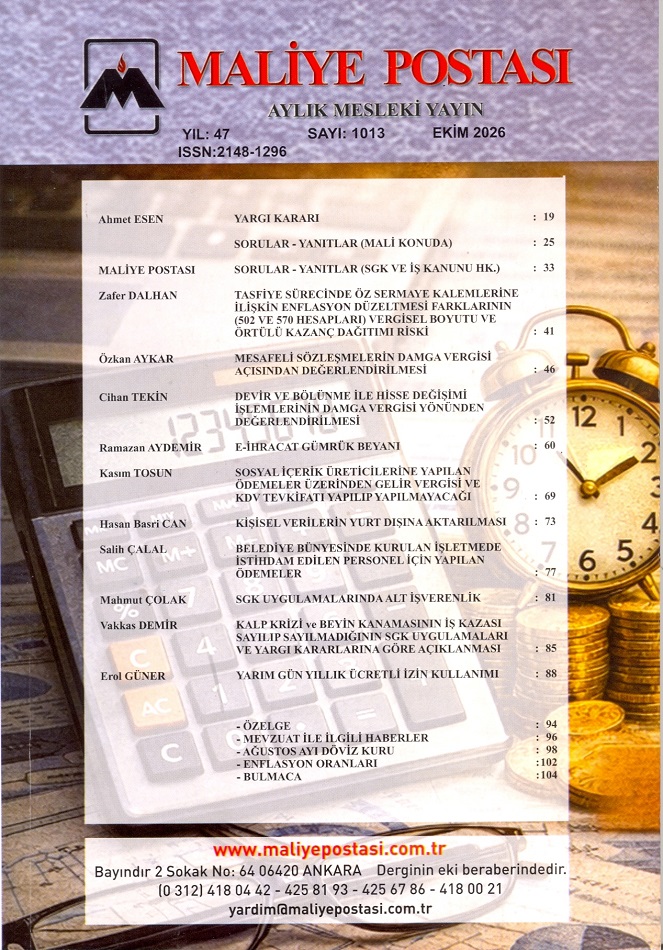
EKİM 2026 MALİYE POSTASI İÇİNDEKİLER

MEMURLARLA İLGİLİ SOSYAL GÜVENLİK KURUMUNUN TESİS EDECEĞİ İŞLEMLERDE GÖREVLİ MAHKEME
BAĞIMSIZ BÖLÜMÜ KULLANMAYAN PAYDAŞIN PAYININ TAPUSUNUN İPTALİ VE TESCİLİ
TASFİYE SÜRECİNDE ÖZ SERMAYE KALEMLERİNE İLİŞKİN ENFLASYON DÜZELTMESİ FARKLARININ (502 VE 570 HESAPLARI) VERGİSEL BOYUTU
MESAFELİ SÖZLEŞMELERİN DAMGA VERGİSİ AÇISINDAN DEĞERLENDİRİLMESİ
DEVİR VE BÖLÜNME İLE HİSSE DEĞİŞİMİ İŞLEMLERİNİN DAMGA VERGİSİ YÖNÜNDEN DEĞERLENDİRİLMESİ
E-İHRACAT GÜMRÜK BEYANI
SOSYAL İÇERİK ÜRETİCİLERİNE YAPILAN ÖDEMELER ÜZERİNDEN GELİR VERGİSİ VE KDV TEVKİFATI YAPILIP YAPILMAYACAĞI
KİŞİSEL VERİLERİN YURT DIŞINA AKTARILMASI
BELEDİYE BÜNYESİNDE KURULAN İŞLETMEDE İSTİHDAM EDİLEN PERSONEL İÇİN YAPILAN ÖDEMELER
SGK UYGULAMALARINDA ALT İŞVERENLİK
KALP KRİZİ ve BEYİN KANAMASININ İŞ KAZASI SAYILIP SAYILMADIĞI
YARIM GÜN YILLIK ÜCRETLİ İZİN KULLANIMI
DEFTER-BEYAN SİSTEMİNE TABİ MÜKELLEFİN ÖLÜMÜ

