
Maliye Postası Dergisi
KARŞILIKLI SONLANDIRMA VEYA İKALE SÖZLEŞMESİ KAPSAMINDA; GELİR VERGİSİNİN İADESİ
Ramazan TOPOĞLU
1.GİRİŞ
Bilindiği üzere, 7162 sayılı Gelir Vergisi Kanunu İle Bazı Kanunlarda Değişiklik Yapılmasına Dair Kanun’la Gelir Vergisi Kanunu’na eklenen Geçici 89’uncu madde uyarınca, 27/3/2018 tarihinden önce karşılıklı sonlandırma sözleşmesi veya ikale sözleşmesi kapsamında ödenen tazminatlar, iş kaybı tazminatları, iş sonu tazminatları, iş güvencesi tazminatları gibi çeşitli adlar altında yapılan ödemeler ve yardımlar üzerinden tevkif edilerek tahsil edilen gelir vergisinin hizmet erbabının düzeltme zamanaşımı süresi içerisinde tarha yetkili vergi dairelerine başvurmaları ve dava açmamaları, açılmış davalardan vazgeçmeleri şartıyla 213 sayılı Vergi Usul Kanununun düzeltmeye ilişkin hükümleri uyarınca red ve iade edileceği şeklinde düzenleme yapılmıştır.
Bu yazıda karşılıklı sonlandırma veya ikale sözleşmesi kapsamında yapılan ödemeler ve yardımlar üzerinden tevkif edilerek tahsil edilen gelir vergisinin iadesine yönelik bilgilere yer verilecektir.
2. YASAL MEVZUAT
7162 sayılı Kanunun 4 üncü maddesi ile 193 sayılı Kanuna aşağıdaki geçici madde eklenmiş olup, söz konusu madde de;
“27/3/2018 tarihinden önce karşılıklı sonlandırma sözleşmesi veya ikale sözleşmesi kapsamında ödenen tazminatlar, iş kaybı tazminatları, iş sonu tazminatları, iş güvencesi tazminatları gibi çeşitli adlar altında yapılan ödemeler ve yardımlar üzerinden tevkif edilerek tahsil edilen gelir vergisi, hizmet erbabının düzeltme zamanaşımı süresi içerisinde tarha yetkili vergi dairelerine başvurmaları ve dava açmamaları, açılmış davalardan vazgeçmeleri şartıyla 213 sayılı Vergi Usul Kanununun düzeltmeye ilişkin hükümleri uyarınca red ve iade edilir.
Bu madde hükümlerinden yararlanmak üzere vazgeçilen davalarla ilgili olarak yargılama giderleri ve vekâlet ücretine hükmedilmez.
Hakkında kesinleşmiş yargı kararı bulunan iade talepleriyle ilgili olarak bu madde hükmü uygulanmaz.
Bu maddenin uygulamasına ilişkin usul ve esasları belirlemeye Hazine ve Maliye Bakanlığı yetkilidir.”
hükümlere yer verilmiştir.
Konu ile ilgili olarak 306 seri no.lu Gelir Vergisi Tebliğinde ayrıntılı açıklamalara yer verilmiş olup, bahse konu tebliğde İade işleminin yapılabilmesi için ilgili vergi dairesince istenecek belge ve bilgiler ile iade talebinin nasıl yapılacağına dair açıklamalar mevcuttur.
Söz konusu açıklamalar çerçevesinde konunun ayrıntıları hakkında bilgilere aşağıda yer verilmiştir.
3. İADE TALEBİ VE İBRAZ EDİLECEK BELGELER
306 seri no.lu Gelir Vergisi Tebliğinin “İade talebi ve ibraz edilecek belgeler” başlıklı 11’inci maddesine göre; iade işleminin yapılabilmesi için yeni başvurularda Tebliğ ekinde yer alan (Ek-1)’de bulunan iade talebi dilekçe örneği ile birlikte, kesintiyi yapmakla sorumlu olan işverenden temin edilen, ikale sözleşmesi örneği, söz konusu sözleşmeye istinaden yapılan ödemelere ilişkin kesinti tutarlarını gösterir belge (ücret bordrosu vb.) ve ilgili vergi dairesince gerekli görülen diğer belge ve bilgilerin ibrazı zorunludur.
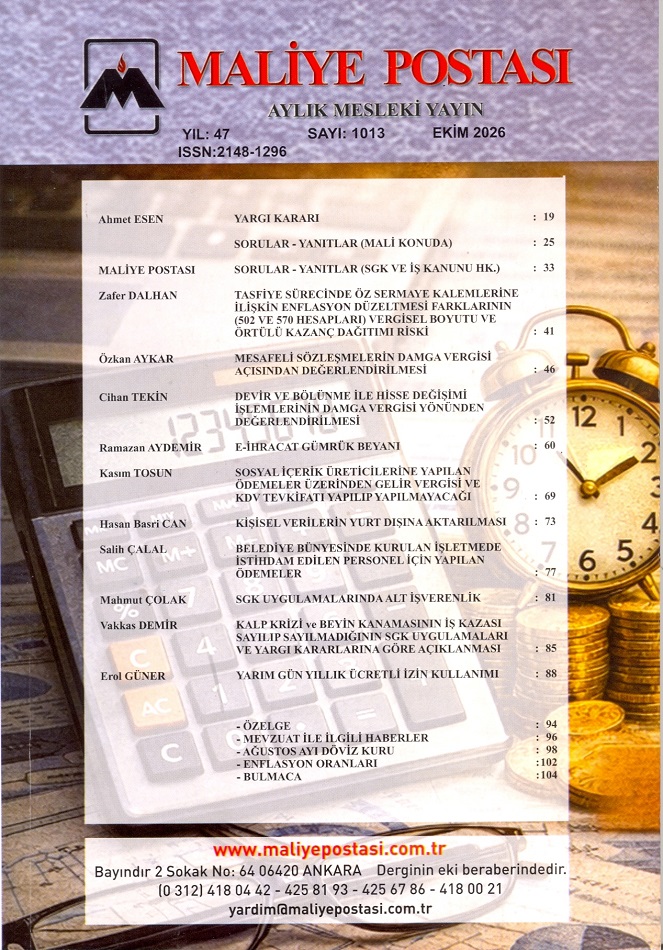
EKİM 2026 MALİYE POSTASI İÇİNDEKİLER

MEMURLARLA İLGİLİ SOSYAL GÜVENLİK KURUMUNUN TESİS EDECEĞİ İŞLEMLERDE GÖREVLİ MAHKEME
BAĞIMSIZ BÖLÜMÜ KULLANMAYAN PAYDAŞIN PAYININ TAPUSUNUN İPTALİ VE TESCİLİ
TASFİYE SÜRECİNDE ÖZ SERMAYE KALEMLERİNE İLİŞKİN ENFLASYON DÜZELTMESİ FARKLARININ (502 VE 570 HESAPLARI) VERGİSEL BOYUTU
MESAFELİ SÖZLEŞMELERİN DAMGA VERGİSİ AÇISINDAN DEĞERLENDİRİLMESİ
DEVİR VE BÖLÜNME İLE HİSSE DEĞİŞİMİ İŞLEMLERİNİN DAMGA VERGİSİ YÖNÜNDEN DEĞERLENDİRİLMESİ
E-İHRACAT GÜMRÜK BEYANI
SOSYAL İÇERİK ÜRETİCİLERİNE YAPILAN ÖDEMELER ÜZERİNDEN GELİR VERGİSİ VE KDV TEVKİFATI YAPILIP YAPILMAYACAĞI
KİŞİSEL VERİLERİN YURT DIŞINA AKTARILMASI
BELEDİYE BÜNYESİNDE KURULAN İŞLETMEDE İSTİHDAM EDİLEN PERSONEL İÇİN YAPILAN ÖDEMELER
SGK UYGULAMALARINDA ALT İŞVERENLİK
KALP KRİZİ ve BEYİN KANAMASININ İŞ KAZASI SAYILIP SAYILMADIĞI
YARIM GÜN YILLIK ÜCRETLİ İZİN KULLANIMI
DEFTER-BEYAN SİSTEMİNE TABİ MÜKELLEFİN ÖLÜMÜ

